Ich habe Openbank Deutschland – Banking als Finanz-App ausprobiert und dabei vor allem darauf geachtet, wie sie sich im Alltag anfühlt: beim schnellen Blick aufs Konto, beim Überweisen und beim Wechsel zwischen verschiedenen Bankaufgaben. Entwickelt wird die App von Openbank S.A. Sie ist kostenlos erhältlich, richtet sich mit der Altersfreigabe USK ab 0 Jahren an ein breites Publikum und läuft ab Android 8.0. Für mich ist sie vor allem dann interessant, wenn man Bankgeschäfte gern an einem zentralen Ort erledigt und nicht für jede Kleinigkeit eine Filiale oder den Browser öffnen möchte.
Der erste Eindruck ist klar auf mobiles Banking ausgerichtet. Das klingt zunächst selbstverständlich, macht aber einen Unterschied: Eine gute Banking-App muss nicht mit möglichst vielen Menüpunkten beeindrucken, sondern sollte mich schnell zu meinem Kontostand, meinen Umsätzen und den wichtigsten Aktionen bringen. Genau an diesem Maßstab habe ich Openbank Deutschland gemessen. Die App ist noch vergleichsweise jung; veröffentlicht wurde sie am 20. Dezember 2024, aktuell ist Version 1.8.2. Im Google-Play-Umfeld kommt sie auf eine durchschnittliche Bewertung von 3,4 bei rund 750 Bewertungen und wurde über 50.000-mal installiert.
So funktioniert der Alltag mit Openbank Deutschland
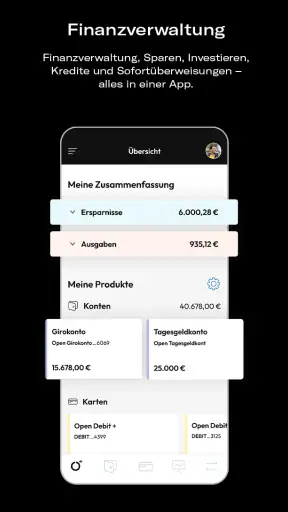
Mein grundlegender Ablauf mit einer Banking-App ist immer ähnlich: Ich öffne sie, prüfe zuerst den Kontostand, sehe mir die jüngsten Bewegungen an und erledige danach die konkrete Aufgabe. Openbank Deutschland passt zu diesem Muster, weil sie als vollständige Banking-Anwendung gedacht ist und nicht nur als Begleiter für einzelne Kartenfunktionen. Das ist praktisch, wenn ich morgens kurz kontrollieren möchte, ob eine erwartete Zahlung angekommen ist, oder wenn ich unterwegs eine Überweisung vorbereiten muss.
Besonders wichtig ist dabei die Trennung zwischen Überblick und Aktion. Für den Überblick brauche ich keine lange Sitzung. Ich will erkennen, was sich seit dem letzten Öffnen verändert hat, und danach wieder schließen können. Für eine Überweisung nehme ich mir dagegen bewusst etwas mehr Zeit, kontrolliere Empfänger und Betrag und prüfe vor dem Absenden noch einmal die Angaben. Diese Gewohnheit empfehle ich auch hier: Die App kann den Vorgang vereinfachen, aber die eigentliche Sicherheit entsteht durch meine Kontrolle vor der Bestätigung.
Ein realistisches Alltagsszenario sieht so aus: Ich kaufe etwas Größeres, teile die Kosten mit einer anderen Person und möchte den Betrag nicht erst am Abend am Computer erledigen. Mit einer mobilen Bank-App kann ich die Zahlung direkt dann anstoßen, wenn ich die Rechnung vor mir habe. Der Vorteil liegt weniger in einer spektakulären Einzelfunktion als in der kurzen Kette aus Öffnen, Prüfen, Ausfüllen und Bestätigen. Wer regelmäßig solche kleinen Finanzaufgaben verschiebt, bis mehrere Dinge zusammenkommen, dürfte den mobilen Ansatz besonders angenehm finden.
Auch für die regelmäßige Kontrolle von Ausgaben ist der Zugang hilfreich. Ich kann mir angewöhnen, nicht nur auf den verfügbaren Betrag zu schauen, sondern die letzten Umsätze kurz zu überfliegen. Das dauert kaum länger, als eine Nachricht zu lesen, verhindert aber, dass eine unbekannte Abbuchung erst Wochen später auffällt. Gerade bei einer neuen Bankverbindung würde ich diese Routine in den ersten Wochen konsequent nutzen. So lerne ich gleichzeitig, wie schnell Bewegungen erscheinen und wo die jeweiligen Details in der Anwendung zu finden sind.
Openbank Deutschland ist allerdings nicht automatisch die beste Wahl für jeden. Wer bereits mehrere Konten bei unterschiedlichen Banken führt und alles in einer unabhängigen Finanzübersicht zusammenfassen möchte, wird eine reine Banking-App möglicherweise als zu eng empfinden. Solche Finanz-Apps bieten oft den Vorteil, verschiedene Institute nebeneinander zu betrachten. Dafür bringen sie zusätzliche Einrichtung und Abhängigkeiten mit. Wenn ich mein Banking bewusst bei Openbank bündeln möchte, ist die direkte Umgebung dagegen übersichtlicher.
Die ersten Einstellungen sollte ich nicht überspringen
Nach der Einrichtung würde ich nicht sofort nur die erste Überweisung starten. Ein kurzer Blick in die verfügbaren Einstellungen lohnt sich, weil dort festgelegt wird, wie bequem und kontrolliert ich die App später nutze. Dazu gehören insbesondere die Anmelde- und Bestätigungsabläufe, Benachrichtigungen sowie die Darstellung der Kontoinformationen. Welche Optionen mir konkret angezeigt werden, kann vom Gerät und vom eingerichteten Konto abhängen; deshalb sollte ich die Menüs selbst einmal vollständig durchgehen, statt mich auf Standardannahmen zu verlassen.
Bei Benachrichtigungen gilt für mich ein ausgewogener Ansatz. Zu wenige Hinweise machen es schwer, den Überblick zu behalten. Zu viele Meldungen verwandeln das Smartphone dagegen in ein Dauerdisplay für jede kleine Kontobewegung. Ich würde zuerst die für mich wichtigsten Hinweise aktiv lassen und nach einigen Tagen prüfen, ob sie wirklich nützlich sind. Wer mehrere Geräte verwendet, sollte außerdem überlegen, auf welchem Gerät Bankmeldungen tatsächlich erscheinen sollen. Ein altes, kaum genutztes Telefon ist dafür kein guter Ort.
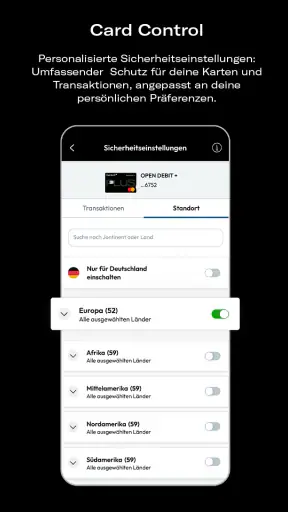
Die Sicherheitseinstellungen verdienen besondere Aufmerksamkeit. Ich würde die App-Sperre so einrichten, dass sie zu meinem Alltag passt, aber nicht unnötig locker ist. Ein schneller Zugriff ist angenehm, doch eine Banking-App sollte nicht genauso leicht zugänglich sein wie ein Wetter-Widget. Ebenso wichtig ist die Gerätesicherheit selbst: aktuelle Bildschirmsperre, kein Weitergeben des Entsperrcodes und Vorsicht bei öffentlichen Geräten gehören für mich zur Nutzung dazu. Die App kann sichere Abläufe unterstützen, ersetzt aber keine gute Grundhygiene.
Ein weiterer sinnvoller Schritt ist, die eigenen Kontaktdaten und persönlichen Angaben nach der Einrichtung zu prüfen. Das klingt unspektakulär, kann aber später Zeit sparen, wenn Rückfragen entstehen oder eine Bestätigung benötigt wird. Ich würde außerdem darauf achten, ob die App nach einem Update bestimmte Einstellungen neu erklärt oder anders anordnet. Bei Version 1.8.2 sollte ich mich nicht darauf verlassen, dass jeder Menüpunkt dauerhaft an derselben Stelle bleibt. Ein kurzer Kontrollblick nach größeren Aktualisierungen ist eine einfache, aber nützliche Gewohnheit.
Mit festen Abläufen wird Banking schneller
Erfahrene Nutzer öffnen eine Banking-App nicht planlos, sondern mit einem wiederholbaren Muster. Mein bevorzugter Ablauf wäre: erst Kontostand und neue Umsätze prüfen, dann nur die notwendige Aktion ausführen und anschließend die Bestätigung kontrollieren. Dadurch vermeide ich, während einer Überweisung zwischen mehreren Bereichen hin und her zu springen. Gerade auf einem kleinen Smartphone-Bildschirm reduziert ein fester Ablauf die Gefahr, dass ich einen Betrag oder Empfänger übersehe.
Für wiederkehrende Zahlungen hilft eine persönliche Checkliste außerhalb der App. Ich notiere mir zum Beispiel, welche regelmäßigen Überweisungen anstehen, und gleiche sie vor dem Absenden mit dem aktuellen Betrag ab. Das ist bewusst keine erfundene Spezialfunktion, sondern eine Arbeitsweise, die mit jeder Banking-App funktioniert und hier besonders sinnvoll ist, wenn ich meine Finanzen aktiv steuern möchte. Die App übernimmt die Ausführung; die Planung bleibt bei mir.
Auch bei der Umsatzkontrolle kann ich schneller werden, wenn ich nicht jeden Eintrag gleich ausführlich öffne. Zuerst sortiere ich gedanklich in bekannte regelmäßige Zahlungen, erwartete Einzelkäufe und unbekannte Bewegungen. Nur die dritte Gruppe verdient sofort eine genauere Prüfung. Diese Methode spart Zeit und erhöht gleichzeitig die Aufmerksamkeit an der richtigen Stelle. Ein häufiger Fehler ist, jeden Umsatz nur oberflächlich abzuhaken und dadurch eine ungewöhnliche Abbuchung zu übersehen.
Bei Überweisungen würde ich den Empfänger nicht allein anhand des Namens beurteilen. Vor dem finalen Schritt kontrolliere ich Betrag, Kontoverbindung und Verwendungszweck in Ruhe. Besonders unterwegs ist es verlockend, eine Zahlung zwischen zwei anderen Aufgaben schnell zu bestätigen. Genau dort liegt aber der Moment, in dem ein zusätzlicher Blick sinnvoll ist. Openbank Deutschland kann den mobilen Vorgang bequem machen; die Verantwortung für die Richtigkeit bleibt bei mir.
Eine weitere praktische Gewohnheit ist, Bankaufgaben nicht zwischen schlechtem Empfang, vollem Akku und viel Ablenkung zu erledigen. Wenn ich nur den Kontostand prüfen möchte, ist das unproblematisch. Für eine wichtige Zahlung suche ich mir lieber einen ruhigen Moment und vergewissere mich, dass die App vollständig geladen ist. Das wirkt banal, verhindert aber unnötige Wiederholungen und Unsicherheit darüber, ob ein Vorgang abgeschlossen wurde.
Wo die Grenzen im Alltag sichtbar werden
Die Bewertung von 3,4 zeigt mir, dass die Erfahrung nicht für alle Nutzer reibungslos ist. Ich würde diese Zahl nicht als endgültiges Urteil verstehen, aber als Hinweis, die eigene Erwartung realistisch zu halten. Eine noch junge Banking-App kann sich weiterentwickeln, während Nutzer zugleich unterschiedliche Geräte, Kontosituationen und Gewohnheiten mitbringen. Was auf meinem Telefon übersichtlich wirkt, kann auf einem älteren Gerät oder bei einer anderen Einrichtung weniger angenehm ausfallen.
Die aktuelle Version 1.8.2 ist deshalb ein guter Anlass, nach jedem Update kurz zu prüfen, ob vertraute Wege unverändert geblieben sind. Das ist für mich kein Grund, die App grundsätzlich abzulehnen, aber ein echter Trade-off gegenüber einer seit Jahren etablierten Bank-Anwendung. Langjährige Alternativen wirken oft stabiler, bieten möglicherweise mehr ausgereifte Hilfetexte und haben eine breitere Erfahrungsbasis. Dafür können sie schwerfälliger wirken oder Funktionen mitbringen, die ich im Alltag gar nicht brauche.
Wer ein sehr umfangreiches Finanzmanagement erwartet, sollte Openbank Deutschland nicht automatisch mit einer spezialisierten Haushaltsbuch-App verwechseln. Eine Haushaltsbuch-Anwendung ist besser, wenn ich Budgets, Kategorien und langfristige Auswertungen über mehrere Konten hinweg pflegen möchte. Eine klassische Banking-App ist stärker, wenn es um den direkten Zugang zu meinem Bankgeschäft geht. Für mich entscheidet daher nicht die Zahl der Menüpunkte, sondern die Frage, ob ich eine Bankverbindung verwalten oder meine gesamte finanzielle Planung analysieren möchte.
Auch Nutzer, die ausschließlich eine einzelne Karte für gelegentliche Zahlungen benötigen, könnten mit einer schlankeren Lösung zufriedener sein. Openbank Deutschland ist auf ein breiteres Banking-Erlebnis ausgelegt. Das ist sinnvoll, wenn ich Konto und alltägliche Bankaufgaben an einem Ort haben möchte, aber möglicherweise überdimensioniert, wenn ich nur eine minimale Zahlungsfunktion suche. Umgekehrt ist eine reine Karten-App nicht die bessere Alternative, sobald ich regelmäßig Kontostände, Umsätze und Überweisungen im Zusammenhang betrachten will.
Bei technischen Problemen würde ich nicht sofort mehrfach auf dieselbe Aktion tippen. Erst prüfe ich, ob der Vorgang bereits bestätigt wurde, ob die Verbindung stabil ist und ob die Anwendung eine Statusmeldung zeigt. Mehrfaches Absenden kann bei Bankgeschäften unnötige Unsicherheit erzeugen. Diese Vorsicht ist einer der wichtigsten fortgeschrittenen Tipps: Schnelligkeit bedeutet nicht, möglichst schnell erneut zu tippen, sondern den Status eines Vorgangs sauber zu verstehen.
Für wen sich die App besonders eignet
Ich sehe Openbank Deutschland vor allem bei Menschen, die ihr Banking gern selbstständig per Smartphone erledigen und einen direkten, modernen Zugang zu ihrer Bank suchen. Sie passt zu mir, wenn ich häufig unterwegs bin, Kontobewegungen zeitnah prüfen möchte und nicht für jede Überweisung den Desktop-Browser öffnen will. Auch für Nutzer, die gerade ihre Bankgeschäfte stärker strukturieren möchten, kann der mobile Zugriff ein guter Anstoß sein, regelmäßige Kontrollroutinen aufzubauen.
Die kostenlose Nutzung senkt die Einstiegshürde. Trotzdem würde ich die Entscheidung nicht allein am Preis festmachen. Bei einer Banking-App zählen Vertrauen, Bedienbarkeit, Erreichbarkeit und der konkrete Funktionsumfang mehr als die Frage, ob der Download etwas kostet. Die App ist zwar kostenlos, aber meine Zeit und meine Aufmerksamkeit sind ebenfalls Ressourcen. Wenn ein wichtiger Ablauf für mich umständlich ist, hilft mir der kostenlose Zugang nur begrenzt.
Für Familien oder Personen mit besonders komplexen Finanzen hängt die Eignung davon ab, wie viele Konten und Aufgaben tatsächlich über die Anwendung laufen sollen. Wer mehrere Bankverbindungen, umfangreiche Sparziele und detaillierte Auswertungen benötigt, sollte prüfen, ob eine zusätzliche Finanzübersicht sinnvoll ist. Wer dagegen eine zentrale Bank-App für die alltäglichen Schritte sucht, dürfte mit dem Ansatz besser zurechtkommen. Entscheidend ist, die App nicht als vollständiges Finanzplanungssystem zu erwarten, wenn ich eigentlich ein Haushaltsbuch brauche.
Die Altersfreigabe USK ab 0 Jahren sagt wenig über die finanzielle Verantwortung aus, die mit dem Umgang mit einem Konto verbunden ist. Für die technische Zielgruppe ist die App breit zugänglich, aber bei Kindern oder unerfahrenen Nutzern würde ich die Nutzung trotzdem nicht unbeaufsichtigt betrachten. Bankgeschäfte erfordern Aufmerksamkeit, und die wichtigsten Sicherheitsregeln müssen verstanden werden. Die niedrige Altersfreigabe ist daher kein Ersatz für eine vernünftige Begleitung.
Mein Urteil nach der täglichen Nutzung
Nach meinem Test bleibt ein gemischter, aber grundsätzlich positiver Eindruck. Openbank Deutschland macht den mobilen Zugang zu alltäglichen Bankaufgaben zum Mittelpunkt und eignet sich besonders für Nutzer, die Kontostand, Umsätze und Überweisungen regelmäßig selbst in der Hand behalten möchten. Der größte praktische Vorteil liegt für mich in der Verbindung aus direktem Zugriff und einer Routine, die sich schnell wiederholen lässt. Ich öffne die App mit einem klaren Ziel und kann danach wieder zum eigentlichen Alltag zurückkehren.
Die Schwächen liegen weniger in einem einzelnen störenden Punkt als in der noch nicht vollständig gefestigten Erwartung an eine junge Anwendung. Die durchschnittliche Bewertung von 3,4 sollte ich ernst nehmen, ohne sie isoliert zu betrachten. Wer eine bewährte Banking-Umgebung mit möglichst langer Historie bevorzugt, fährt mit einer etablierten Alternative möglicherweise ruhiger. Wer dagegen bereit ist, Einstellungen selbst zu prüfen und nach Aktualisierungen aufmerksam zu bleiben, kann den mobilen Ansatz sinnvoll nutzen.
Mein wichtigster Rat lautet deshalb: Nach der Einrichtung zuerst Sicherheit und Benachrichtigungen anpassen, danach einen festen Ablauf für Kontrollen und Überweisungen festlegen und bei wichtigen Zahlungen niemals nur auf Geschwindigkeit achten. Diese drei Schritte machen im Alltag mehr aus als die bloße Installation. Openbank Deutschland ist am stärksten, wenn ich sie als Werkzeug für bewusste, regelmäßige Bankroutinen nutze – nicht als automatische Lösung für meine gesamte Finanzplanung.
Für mich ist die App damit eine interessante Option für mobiles Fullbanking, aber keine pauschale Empfehlung für jeden. Ich würde sie installieren, wenn ich Openbank als meine zentrale Bank nutzen möchte und Wert auf den Zugriff per Smartphone lege. Ich würde mich nach einer anderen Lösung umsehen, wenn ich mehrere Banken in einer Oberfläche analysieren, detaillierte Budgets führen oder maximale Reife bei jedem einzelnen Ablauf erwarte. Als kostenloser Zugang zu den eigenen Bankgeschäften verdient sie dennoch einen genauen Blick, besonders für Nutzer, die ihre Einstellungen und Gewohnheiten aktiv an den eigenen Alltag anpassen.


